MRE : le guide pour acheter au Maroc depuis l’étranger
- Un MRE achète en qualité de Marocain : aucune restriction réservée aux étrangers, mais la même procédure (notaire, droits, conservation foncière).
- Depuis le 1er janvier 2026, les banques peuvent financer en dirhams jusqu’à 80 % du prix pour un MRE, le solde étant apporté en devises.
- Payer via un compte en devises ou en dirhams convertibles permet de rapatrier le prix et la plus-value à la revente.
- Une procuration spéciale, limitée en prix et en durée, permet d’acheter sans se déplacer.
Pour un MRE, acheter au Maroc depuis l’étranger demande surtout de l’organisation : sécuriser le bien à distance, faire transiter les fonds correctement et choisir le bon financement. En tant que Marocain, vous n’êtes soumis à aucune des restrictions qui visent les étrangers, et la réglementation des changes vous accorde plusieurs facilités.
Voici le parcours, avec les points à verrouiller à chaque étape.
Ce que votre statut de MRE change, et ce qu’il ne change pas
Vous achetez en qualité de Marocain, y compris si vous êtes binational. Les règles qui limitent l’accès des étrangers aux terres agricoles ne vous concernent donc pas.
En revanche, la procédure reste la même que pour un résident :
- acte authentique chez un notaire ou des adouls ;
- droits d’enregistrement et droits de conservation foncière calculés sur le prix ;
- inscription de la vente au titre foncier par l’ANCFCC.
À notre connaissance, il n’existe pas de réduction de frais d’acquisition propre aux MRE : faites chiffrer le total par votre notaire. Pour la réglementation des changes, vous êtes en revanche considéré comme non-résident, ce qui vous ouvre l’accès aux comptes convertibles.
Faire transiter les fonds : le réflexe du compte convertible
L’Office des changes autorise les banques à ouvrir aux MRE des comptes en devises ou en dirhams convertibles. Ils peuvent être crédités par des virements venant de l’étranger et débités pour tout règlement au Maroc ou à l’étranger. Ils ne peuvent pas être à découvert.
Pourquoi c’est important : un achat financé en devises bénéficie du régime de convertibilité. À la revente, la banque peut transférer la valeur de l’investissement et la plus-value, sur présentation de l’acte de vente et des justificatifs de paiement des impôts.
À l’inverse, un bien payé depuis un compte en dirhams ordinaire, en espèces ou par un proche sans trace bancaire peut se revendre, mais son prix n’est plus librement transférable. Le fonctionnement détaillé est expliqué dans notre article sur le compte en dirhams convertibles et le rapatriement des fonds.
Financer : un crédit au Maroc jusqu’à 80 % du prix
L’Instruction générale des opérations de change 2026, en vigueur depuis le 1er janvier 2026, a relevé à 80 % de la valeur du bien (contre 70 % auparavant) la part que les banques peuvent financer en dirhams pour un MRE, sans limite sur le nombre de biens. Le solde doit être apporté en devises.
Les mensualités se remboursent par cession de devises ou par débit d’un compte en dirhams convertibles. La banque prend une hypothèque de premier rang sur le bien ou une garantie d’une banque étrangère. Elle reste libre de ses propres critères : revenus, stabilité professionnelle, apport. Nous comparons les options dans notre guide du crédit immobilier au Maroc pour MRE et étrangers.
L’aide directe au logement
Le programme d’aide directe (2024-2028) est ouvert aux Marocains, MRE compris. Fin janvier 2024, selon le porte-parole du gouvernement, les MRE représentaient 19 % des demandeurs. Il prévoit :
- 100 000 DH pour un logement dont le prix ne dépasse pas 300 000 DH TTC ;
- 70 000 DH pour un logement entre 300 000 et 700 000 DH TTC.
Principales conditions : ne pas être propriétaire d’un logement à la date d’achat, ne jamais avoir bénéficié d’une aide de l’État au logement, acheter un logement neuf vendu pour la première fois, et l’occuper comme résidence principale pendant cinq ans. Vérifiez les conditions à jour sur la plateforme officielle daamsakane.ma.
Acheter à distance sans perdre le contrôle
Vous ne pouvez pas être présent à chaque étape ? La procuration permet à un proche ou à un mandataire de signer à votre place. Elle se signe au consulat du Maroc, ou chez un notaire de votre pays avec apostille ou légalisation selon les cas. Demandez d’abord au notaire marocain la forme qu’il exige.
Pour qu’elle vous protège, la procuration doit être spéciale :
- le bien visé, avec ses références de titre foncier ;
- un prix maximum ;
- la liste précise des actes autorisés (compromis, acte définitif, crédit) ;
- une durée limitée.
Autres garde-fous :
- versez l’argent uniquement sur le compte du notaire, jamais sur le compte personnel d’un intermédiaire ;
- demandez les projets d’actes avant la signature et une copie de chaque acte signé ;
- activez le service gratuit Mohafadati de l’ANCFCC, qui vous informe des opérations inscrites sur votre titre foncier.
Sur plan ou bien fini : que choisir depuis l’étranger ?
L’achat sur plan convient bien aux MRE : on paie par étapes, à distance, et on récupère un bien neuf. La vente en l’état futur d’achèvement est encadrée par la loi 44-00, modifiée par la loi 107-12. Le bien fini, lui, se visite et peut être habité ou loué immédiatement.
| Critère | Sur plan | Bien fini |
|---|---|---|
| Paiement | Échelonné selon l’avancement | Acompte puis solde à l’acte |
| Visite | Plans, maquette, chantier | Le bien réel |
| Revenus locatifs | Après la livraison | Dès l’acquisition |
| Points à vérifier | Promoteur, contrat, garanties | Titre, état, copropriété |
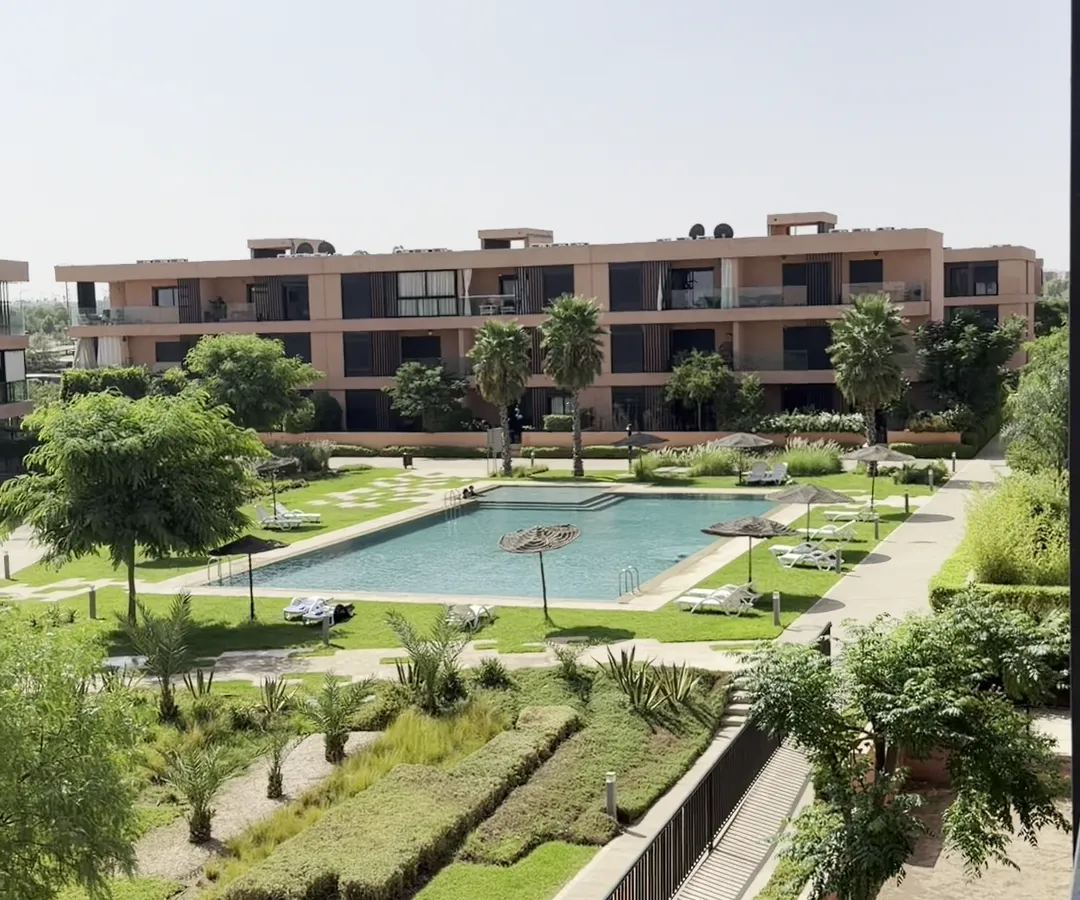
Exemple concret : à Neosquare Majorelle, à environ 400 m du Jardin Majorelle, les studios démarrent à 713 000 DH avec un échéancier de 20 % à la réservation, 30 % à la fin du gros œuvre, 30 % à la mise hors d’eau et hors d’air, puis 20 % chez le notaire. La livraison est prévue à l’été 2028. Les autres programmes sont présentés sur notre page vente sur plan à Marrakech.
Fiscalité : ce qu’un MRE doit anticiper
- Taxes locales : taxe d’habitation et taxe de services communaux, chaque année. Gardez les quittances.
- Loyers : imposables au Maroc. Selon la convention fiscale avec votre pays de résidence, ils peuvent aussi devoir y être déclarés.
- Revente : le guide fiscal des Marocains du monde de la DGI indique que le logement qu’un MRE garde comme résidence au Maroc, sans le louer, peut être assimilé à une habitation principale pour l’exonération de la taxe sur le profit immobilier, sous conditions de durée. Sinon, le taux indiqué est de 20 % du profit, avec un minimum de 3 % du prix.
- Paiement : depuis le 1er juillet 2026, un prix supérieur à 300 000 DH réglé en espèces, ou sans références de paiement dans l’acte, entraîne une majoration de 2 % des droits d’enregistrement.
Ces règles bougent avec chaque loi de finances : validez votre cas avec un fiscaliste avant de signer.
Les erreurs fréquentes des achats à distance
- Payer une partie du prix en espèces ou « hors acte » : c’est illégal, cela fausse la future plus-value et bloque le rapatriement, car le produit transférable doit correspondre à la valeur réelle déclarée.
- Acheter un bien hérité sans l’accord écrit de tous les héritiers.
- S’engager sur un bien non titré sans vérification approfondie.
- Signer une procuration générale, sans limite de durée ni de prix.
- Oublier de chiffrer les frais, la gestion et l’ameublement dans le budget.
Pour suivre chaque phase, de l’offre à la remise des clés, consultez notre article sur les étapes d’un achat immobilier au Maroc.
Gérer son bien une fois acheté
Beaucoup de MRE achètent pour profiter du bien quelques semaines par an et le louer le reste du temps. C’est possible, à condition de déléguer l’accueil, le ménage et l’entretien, et de respecter le cadre de la location touristique.
Amazigh Prime Agency propose une offre de location courte durée et de gestion pour propriétaires à Marrakech, pensée pour les propriétaires qui vivent à l’étranger.
Questions fréquentes
Un MRE paie-t-il moins de frais à l’achat ?
À notre connaissance, non : les droits d’enregistrement et de conservation foncière sont les mêmes que pour un acheteur résident. Faites établir un décompte écrit par votre notaire avant de signer le compromis.
Combien un MRE peut-il emprunter au Maroc ?
Depuis l’IGOC 2026, les banques peuvent financer en dirhams jusqu’à 80 % de la valeur du bien, sans limite sur le nombre de biens. Le reste doit être apporté en devises, et chaque banque applique ensuite ses propres critères de revenus et d’apport.
Peut-on acheter au Maroc sans se déplacer ?
Oui, avec une procuration signée au consulat ou chez un notaire de votre pays, apostillée ou légalisée selon les cas. Elle doit viser un bien précis, fixer un prix maximum et une durée limitée. Vérifiez d’abord sa forme avec le notaire marocain.
Un MRE peut-il bénéficier de l’aide directe au logement ?
Oui, s’il remplit les conditions : nationalité marocaine, pas de logement en propriété à la date d’achat, logement neuf de 700 000 DH TTC au plus, occupé comme résidence principale pendant cinq ans. Les conditions à jour sont publiées sur daamsakane.ma.
Cet article est un guide général. Pour les questions juridiques et fiscales, faites confirmer votre situation par un notaire ou un conseiller.
À lire aussi
Crédit immobilier au Maroc pour MRE et étrangers : le guide
Quotité maximale, apport en devises, hypothèque, pièces à fournir : ce que les banques marocaines exigent des MRE et des étrangers non-résidents.
Compte en dirhams convertibles : sécuriser et rapatrier ses fonds
Comment le compte en dirhams convertibles sécurise un achat au Maroc et permet de rapatrier prix et plus-value à la revente, documents à l’appui.
Les étapes d’un achat immobilier au Maroc, du compromis à l’acte
Vérifications, compromis, financement, acte authentique, inscription au titre foncier : le parcours d’achat au Maroc expliqué étape par étape.